신용점수는 괜찮은데 대출이 거절되는 이유 및 해결 방법
가장으로서 갑작스럽게 생활 자금이 필요해 은행 문을 두드렸지만, 내 신용점수가 우량함에도 불구하고 대출 부결 통보를 받는다면 막막함과 당혹감을 이루 말할 수 없습니다. 열심히 살며 재무 관리도 꼼꼼히 해왔다고 자부했는데, 왜 금융기관에서는 자금을 내어주지 않는 것일까요? 많은 분들이 여기서 영문도 모른 채 좌절하곤 합니다.
실제 사례로, 40대 가장 김 모 씨는 양호한 신용점수를 믿고 시중은행에서 신용대출을 알아보았으나 거절당했습니다. 원인은 최근 무분별하게 조회한 대출한도조회 이력과 기존에 보유한 신용카드 한도 대비 과도한 부채 비율 때문이었습니다. 이처럼 단순히 점수만 높다고 해서 모든 금융의 문이 열리는 것은 아닙니다.
- 높은 신용점수 외에도 소득 증빙, 부채 총액, 최근 조회 이력이 대출 당락을 좌우합니다.
- 단기간 내 잦은 대출한도조회는 금융사 심사에서 부정적 요인으로 작용할 수 있습니다.
- 대출 거절 시 정부지원대출이나 햇살론 등 대안 상품을 검토해야 합니다.
- 신용회복이나 채무조정 이력이 있다면 일반 은행권보다 정책 상품이 유리합니다.
1. 대출이 거절되는 주요 원인 5가지
Q: 왜 점수가 높은데도 금융사에서는 대출을 거부할까요?
A: 신용점수 외에도 총부채원리금상환비율(DSR), 과도한 조회 기록, 소득 불안정성 등 복합적인 심사 지표가 작용하기 때문입니다.
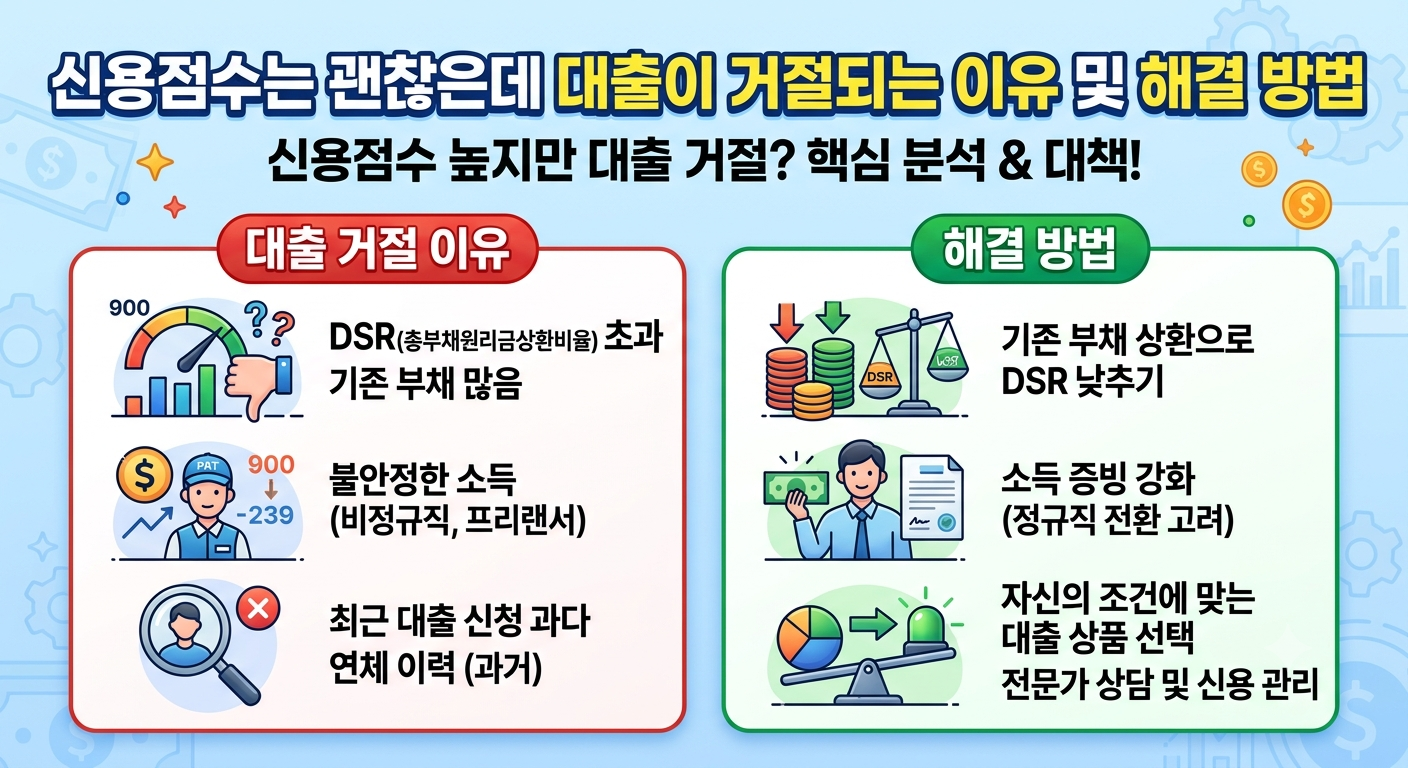
금융기관은 단순히 NICE나 KCB의 점수만 보는 것이 아니라 고객의 '실질 상환 능력'을 엄격하게 평가합니다. 다음과 같은 요인들이 숨은 원인일 수 있습니다.
- DSR(총부채원리금상환비율) 초과: 이미 보유한 주택담보대출이나 카드론 등으로 인해 연간 원리금 상환액이 소득을 압박하는 경우.
- 단기 다중 조회 이력: 여러 금융사에서 짧은 기간 동안 대출한도조회를 반복하면 과다 조회자로 분류되어 심사에서 불이익을 받습니다.
- 불충분한 소득 증빙: 무직자이거나 소득 증빙이 불명확한 프리랜서의 경우, 소득 대비 안정성이 낮다고 판단됩니다.
- 과도한 미사용 신용카드 한도: 카드를 쓰지 않더라도 부여된 한도가 높으면 잠재적 부채로 간주될 수 있습니다.
- 과거 연체 기록 또는 금융사기 연루 이력: 최근 몇 년 이내에 소액 연체 이력이 있거나 채무조정을 거친 경우 은행권 문턱이 매우 높습니다.
승인 가능성을 알아본다고 무분별하게 여러 앱에서 대출한도조회를 실행하면 ‘조회 이력’이 쌓여 타 금융사 심사에서도 연쇄 거절을 유발할 수 있으므로 가조회 시스템을 활용해야 합니다.
2. 거절 위기를 극복하는 대안 솔루션
Q: 이미 대출이 거절되었다면 당장 무엇을 해야 하나요?
A: 무리한 재신청을 멈추고 본인의 소득과 신용 조건에 맞는 정부지원대출이나 저신용자대출 상품으로 눈을 돌려야 합니다.
일반 시중은행에서 거절당했다고 해서 모든 길이 막힌 것은 아닙니다. 다음과 같은 현실적인 해결책을 순서대로 실천해 보세요.
- 1단계: 부채 현황 및 DSR 점검 - 현재 보유한 카드론, 마이너스 통장 등을 선제적으로 정리하여 부채 비율을 낮춥니다.
- 2단계: 정부지원대출 상품 알아보기 - 서민금융진흥원의 보증을 기반으로 하는 햇살론이나 새희망홀씨 등 정책 상품을 우선 검토합니다.
- 3단계: 비은행권 및 저신용자대출 비교 - 소득이 불안정하거나 조건이 까다롭다면 저축은행이나 캐피탈의 상품을 보험비교하듯 꼼꼼히 비교해 봅니다.
- 4단계: 전문가 상담 활용 - 개인회생 중이거나 채무조정 성실 상환자라면 전용 지원 프로그램을 통해 안전하게 자금을 확보합니다.
3. 시중은행 vs 정책서민금융 비교
Q: 일반 은행과 정부 지원 상품은 어떤 차이가 있나요?
A: 심사 기준과 금리 혜택에서 큰 차이가 있으므로 본인 상황에 맞는 유리한 곳을 선택해야 합니다.
| 구분 | 시중은행 신용대출 | 정책서민금융 (예: 햇살론) |
|---|---|---|
| 주요 대상 | 우수 신용점수 및 안정적 직장인 | 저소득·저신용자 및 자금 애로 계층 |
| 심사 초점 | DSR, 소득 안정성, 신용점수 | 보증기관 보증서 발급 여부 및 최소 소득 |
| 금리 수준 | 상대적으로 낮음 | 법정 최고금리 이내 및 정부 지원 보조 |
신용점수가 800점대임에도 카드론 이용 내역 때문에 1금융권에서 거절당했던 직장인 A씨는 과감히 카드론을 일부 상환하고 정부지원대출 창구를 통해 문제를 원만히 해결할 수 있었습니다.
4. 자주 묻는 질문 (FAQ)
Q1. 신용점수가 900점인데 대출 거절이 말이 되나요?
점수가 높더라도 DSR 규제 한도를 초과했거나 최근 소득이 잡히지 않는 경우, 또는 단기간 내 조회 이력이 과도하면 거절될 수 있습니다.
Q2. 대출 거절 후 바로 다른 은행에 신청해도 되나요?
동일한 사유로 연속 거절될 확률이 높으므로, 최소 1개월 이상 기간을 두거나 조회가 기록되지 않는 가조회 시스템을 이용해야 합니다.
Q3. 과거 채무조정 이력이 있으면 대출이 불가능한가요?
일반 시중은행은 어렵지만, 성실 상환 중인 경우 전용 채무조정자 지원 대출이나 특례 상품을 통해 도움을 받을 수 있습니다.
Q4. 저신용자대출과 햇살론의 가장 큰 차이는 무엇인가요?
햇살론은 정부 보증이 결합되어 금리 부담이 상대적으로 낮으며, 저신용자대출은 금융사 자체 기준에 따라 다양하게 존재합니다.
Q5. 내 조건에 맞는 상품을 한눈에 비교하려면 어디를 봐야 하나요?
서민금융진흥원 공식 플랫폼이나 신뢰할 수 있는 금융 플랫폼을 통해 대출한도조회를 진행하는 것이 안전합니다.
공식 확인 경로
불필요한 거절 기록 없이 현명하게 자금을 계획할 수 있습니다.
#신용점수 #대출거절이유 #정부지원대출 #대출한도조회 #햇살론 #저신용자대출 #보험비교 #채무조정 #개인회생 #금융정보
'생활 경제' 카테고리의 다른 글
| 정부지원 서민대출 종류 및 신청 자격 정리 (0) | 2026.10.28 |
|---|---|
| 대출 부결 후 바로 재신청하면 안 되는 이유 7가지 (0) | 2026.10.27 |
| 대출이 많은데 또 받을 수 있을까? (0) | 2026.08.29 |
| 월급 받는데 왜 대출이 안 될까? (0) | 2026.08.28 |
| 대출한도, 신용점수만 보면 틀립니다 (0) | 2026.08.27 |


